


Thailand Solar Policy 2026: Nye insentiver øker solenergi på taket og C&I energilagring
Thailands solenergimarked gikk inn i 2026 med tre overlappende politiske trekk som lander innen måneder etter hverandre: et formelt vedtatt personlig inntektsskattefradrag for solenergi i hjemmet, gjenåpningen av en tilbakekjøpsordning for elektrisitet til boliger-som hadde vært frosset siden 2024, og et sett med Board of Investment (BOI)-insentiver som belønner mer {{}fornybar lagring av batterier{4}-prosjekter. Ingen av disse tiltakene er nye i konseptet, men deres kombinerte timing skyver markedets tyngdepunkt bort fra enkle panelsalg og mot integrerte solcelle-pluss-lagringssystemer for boliger, fabrikker og kommersielle bygninger.
For internasjonale leverandører er det praktiske spørsmålet ikke om Thailands solenergimarked vokser - det er tydeligvis -, men hvilke deler av verdikjeden de nye reglene faktisk belønner, og hvor den reelle muligheten for PV-, inverter-, batteri- og energistyringsvirksomhet (EMS) nå ligger.
Hva endret seg?
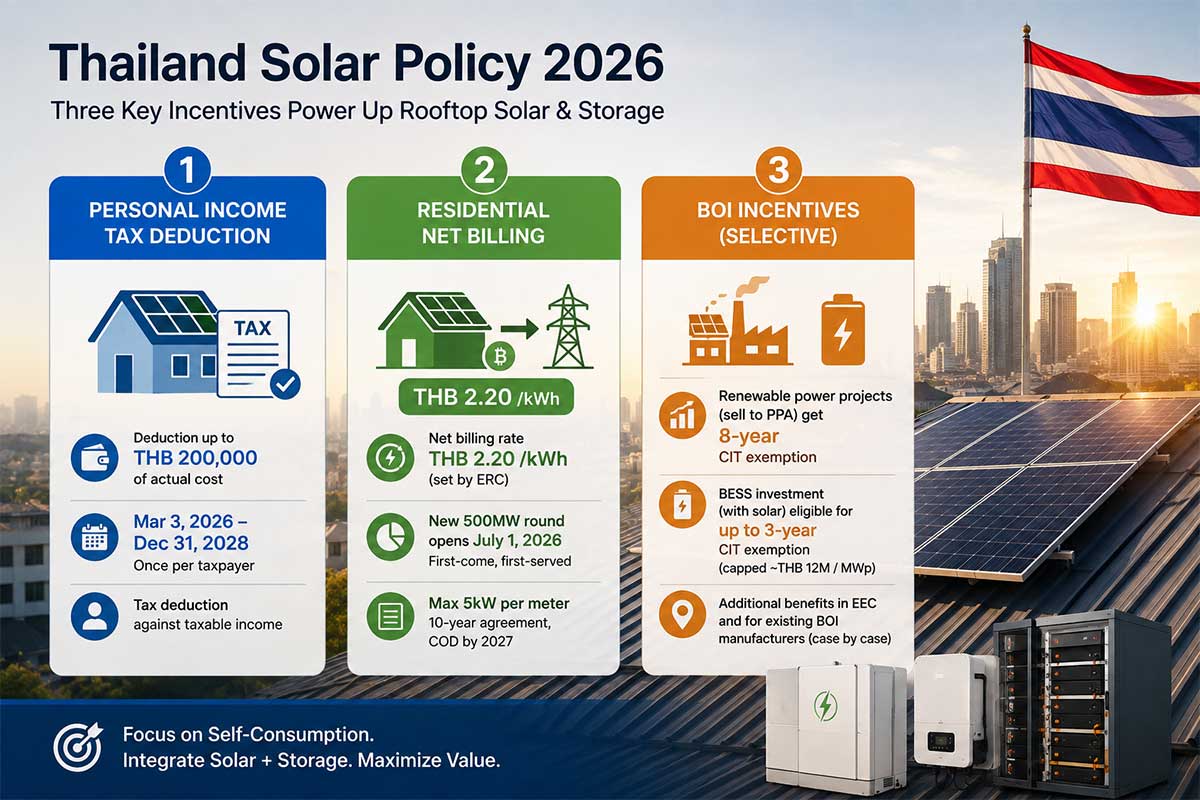
Tre separate virkemidler utgjør den nåværende politikkpakken, og de bør ikke blandes sammen.
1. Et bekreftet personlig skattefradrag.
Kongelig resolusjon nr.. 805 (BE. 2569), publisert i Royal Gazette 2. mars 2026, gir individuelle skattebetalere et fradrag som tilsvarer de faktiske kjøps- og installasjonskostnadene for et-nettbasert taksolsystem, begrenset til THB 200 000. Tiltaket løper fra 3. mars 2026 til og med 31. desember 2028, og kan kreves én gang per skattyter, i skatteåret systemet er koblet til nettet som drives av MEA eller PEA. Kvalifisering krever at skattyterens navn samsvarer med strømmålerregistreringen og en gyldig e-skattefaktura fra en MVA{14}}registrert leverandør. Dette er et skattefradrag mot skattbar inntekt, ikke en kontantrabatt eller en skattefradrag - dens verdi skalerer med skattyters marginale skatteklasse.
2. En nettofaktureringssats for boliger, ikke en innmating-i tariff.
Eksportert elektrisitet fra kvalifiserte hustaksystemer kompenseres under en nettofaktureringsmekanisme på 2,20 THB/kWh, en sats som Energy Regulatory Commission (ERC) fastsatte i 2022. Dette er betydelig lavere enn Thailands elektrisitetstariff for detaljhandel, og importert strøm fra strømnettet fortsetter å bli fakturert til full forbrukspris - self-exporting. Den opprinnelige kombinerte MEA/PEA-innkjøpskvoten på omtrent 90 MW ble fylt i slutten av 2024, hvoretter nye søknader ble frosset; denne frysingen ble opphevet 1. juli 2026, med en ny 500 MW-runde som nå åpner etter første{10}}til mølla-prinsippet, begrenset til 5 kW per meter, under 10-års avtaler, med kommersiell drift som kreves av 2027. Det er en netto faktureringsordning,{1} ikke en universell tariff,{1} Kvotebasert struktur betyr timing for alle som gir råd til privatkunder.
3. BOI-insentiver som gjelder selektivt, ikke automatisk.
Board of Investments kategori 7.1 (A2) dekker elektrisitetsproduksjon fra fornybare kilder, inkludert solenergi, og gir 8-års fritak for selskapsskatt pluss fritak for importavgift på kvalifiserende maskiner. Kritisk er dette insentivet bygget rundt prosjekter som genererer og selger kraft -, vanligvis under en PPA med EGAT, PEA eller MEA, eller solcellesystemer bygget innenfor et allerede BOI-promotert industriprosjekt. Et frittstående taksystem installert utelukkende for fabrikkens eget-selvforbruk, uten strømsalgsstruktur, kvalifiserer vanligvis ikke alene. Separat har BOI en smalere bestemmelse spesifikt for investering i batterienergilagring sammen med solenergi: kvalifisert BESS-investering (begrenset på rundt 12 millioner THB per MWp) kan motta sine egne insentiver, inkludert opptil 3-års fritak for selskapsinntektsskatt -, men denne fordelen gjelder for solcellepanelet for lagring, ikke. Ytterligere stablingsmekanismer finnes for fabrikker i den østlige økonomiske korridoren og for eksisterende BOI{15}}promoterte produsenter som investerer i solenergi på stedet under energieffektivitetsbestemmelser, men disse varierer etter prosjektstruktur og plassering og bør bekreftes fra sak til sak i stedet for antatt.
|
Politikk |
Mål |
Viktig fordel |
Virksomhetspåvirkning |
|
Nettofakturering for eksport av solenergi til boliger |
Boligsystemer (for øyeblikket begrenset til 5kW per meter under den gjenåpnede 500MW-runden) |
THB 2,20/kWh for eksportert elektrisitet under 10-års avtaler |
Eget-forbruk er fortsatt mye mer verdifullt enn eksport. systemdimensjonering bør prioritere belastningstilpasning på dagtid fremfor eksportkapasitet |
|
Kongelig resolusjon nr.. 805 – fradrag for personlig inntektsskatt |
Huseiere installerer på-nettet solenergi på taket |
Fradrag for faktiske kostnader, begrenset til THB 200 000, krevd én gang i året for nettilknytning |
Forkorter effektiv tilbakebetaling for-eierbrukte boligsystemer; krever e-dokumentasjon for skattefaktura |
|
BOI Kategori 7.1 (A2) – fornybar kraftproduksjon |
Selskaper som utvikler solenergiprosjekter med en kraftsalgsstruktur (PPA) eller innenfor et promotert industriprosjekt |
8-års fritak for selskapsskatt, stort sett uten tak, pluss fritak for importavgift på kvalifiserende maskiner |
Viktig driver for-nytteskala og strukturerte C&I-investeringer i solenergi |
|
BOI batterilagring insentiv |
Selskaper som kobler solenergi med en kvalifiserende BESS-investering |
Insentiver (opptil 3-års CIT-fritak) brukt på lagringsinvesteringen spesifikt, begrenset til rundt 12 millioner THB/MWp |
Direkte forbedrer økonomien ved å legge til lagring til et eksisterende eller planlagt solenergiprosjekt |
Hvorfor C&I Solar er viktig
Thailands industrielle base er akkurat den typen lastprofil som solenergi på taket er bygget for. Fabrikker, varehus, hoteller, kjøpesentre, bilfabrikker og elektronikkprodusenter kjører vanligvis sitt største strømtrekk i løpet av dagslyset - produksjonslinjer, kjølelagre, HVAC og belysning i kommersielle bygninger alle topper når solenergiproduksjonen også er på sitt høyeste. Denne overlappingen mellom generasjon og forbruk er den største enkeltårsaken til at C&I-solenergiøkonomi i Thailand har en tendens til å overgå boliger: en fabrikk som selv-forbruker mesteparten av solenergien sin, motregner effektivt kjøpet til full industripris, og selger ikke til en rabattert nettofaktureringssats.
Dette er også grunnen til at BOIs strukturerte insentiver betyr mer for C&I-kjøpere enn boligskattefradraget gjør. En fabrikk som vurderer et 1-5MW tak- eller bakke-montert system, tenker ikke først og fremst på et personlig fradrag på THB 200 000 - den kjører en 15-til-25-års kontantstrømmodell der en 8-årig kontantstrømsmodell, der det er aktuelt med fritak for importavgifter og skattefradrag (der aktuelt) PPA-struktur med det lokale verktøyet kan endre tilbakebetalingsperioden vesentlig. Thailands modulpriser, som har falt i området 0,10–0,12 USD/W de siste årene, har allerede komprimert kommersielle tilbakebetalingsvinduer til fem til sju år, selv før insentiver; BOI-behandling kan forkorte det ytterligere for kvalifiserende prosjekter.
Hvorfor BESS blir viktigere
Den økonomiske kjernelogikken i Thailands nåværende tariffstruktur er enkel: Eget-forbruk er verdt mer enn eksportert elektrisitet. Nettofakturering betaler THB 2,20/kWh for eksport, mens nettimport faktureres til fulle utsalgspriser som ligger godt over dette tallet. For ethvert solsystem - bolig eller kommersiell - er det økonomiske insentivet å konsumere så mye på-generering som mulig og eksportere så lite som mulig.
Det er nettopp gapet batterilagring er plassert for å lukke. Spesielt for C&I-kunder kan BESS støtte:
Lastforskyvning- lagrer overskudd av solenergi midt på dagen for bruk under etterspørsel etter kveldstopp
Toppbarbering- redusere etterspørselskostnader ved å lade ut batterier i løpet av et anleggs høyeste-trekkperioder
Høyere solenergi-selvforbruk- generering som ellers ville blitt eksportert til den lavere nettofaktureringssatsen
Reservekraft- gir kontinuitet under strømbrudd, en relevant vurdering for produsenter som kjører kontinuerlige prosesser
Energiledelse- muliggjør mer sofistikerte forsendelsesstrategier ettersom tariffer for-bruk- og etterspørselsgebyrer blir viktigere kostnadsfaktorer
Det er verdt å være direkte om grensene her: BESS er ikke automatisk økonomisk for alle solenergiprosjekter i Thailand i dag. Batterikostnader, et anleggs spesifikke belastningskurve og hvorvidt et prosjekt kan få tilgang til BOIs lagringsspesifikke-spesifikke insentiv påvirker tilbakebetalingsberegningen, og et system med flat, lav dagtidsbelastning kan se liten nytte av å legge til lagring. Prosjektene der BESS har de sterkeste økonomiske argumentene, har en tendens til å være de med høye etterspørselskostnader, meningsfull lastvariasjon eller et reelt reserve-strømbehov - som er en stor, men ikke universell andel av Thailands industrielle og kommersielle base.
Muligheter for internasjonale solcelleleverandører
Skiftet mot selv-forbruk-optimaliserte, BOI-kvalifiserte C&I-systemer endrer hva kjøperne faktisk handler etter. Flere produktkategorier skiller seg ut:
Høy-effektive PV-moduler, spesielt N-type TOPCon og tilbake-kontaktprodukter (BC), der høyere avkastning per kvadratmeter betyr mer på plass-begrensede industritak enn på åpen bakke-monterte boliger.
Hybrid- og netttilkoblede-omformerei stand til å administrere egen-forbrukslogikk, eksportbegrensning under nettfaktureringsregler og integrasjon med batterisystemer - en mer kompleks spesifikasjon enn en enkel nett-tilknyttet boligomformer.
LFP batterienergilagringssystemer, gitt sikkerhets- og syklus-livsprofilen som C&I-kjøpere i økende grad forventer for daglige sykkelapplikasjoner som toppbarbering og lastforskyvning.
Strømkonverteringssystemer (PCS)dimensjonert og konfigurert for de spesifikke lade-/utslippsmønstrene til kommersielle og industrielle lastprofiler.
Energistyringssystemer (EMS)som kan koordinere solgenerering, batterisending og nettinteraksjon - i økende grad vurderer differensiatorkjøpere sammen med maskinvarespesifikasjoner.
Den praktiske takeawayen for leverandører er at å konkurrere på modulpris alene adresserer en krympende del av muligheten. Thai C&I-kjøpere som vurderer BOI-kvalifiserte prosjekter setter sammen komplette systemer - solgenerering, vekselrettere, lagrings- og kontrollprogramvare - og leverandører som kan tilby en sammenhengende PV + inverter + BESS + EMS-pakke, støttet av lokal teknisk og etter-salgsstøtte, er bedre posisjonert isolert enn disse komponentene.

Risikoer og utsikter
Et realistisk syn på 2026-2028 må ta hensyn til flere åpne spørsmål. BOI-kvalifisering er prosjekt-spesifikk: skillet mellom et-kraftproduksjonsprosjekt med en PPA og en egen-forbruk-installasjon avgjør hvilken insentivkategori, om noen, som gjelder, og kjøpere bør bekrefte status før de sluttfører et systemdesign rundt forventet skattebehandling. Nettforbindelseskapasitet og godkjenningstidslinjer med MEA og PEA er fortsatt praktiske flaskehalser, spesielt ettersom den nylig gjenåpnede boligkvoten på 500 MW forventes å fylles raskt etter først-førstemann til mølla-prinsippet. Finansieringsstrukturer, spesielt for middels-C&I-prosjekter som faller mellom enkle takavtaler og IPP-finansiering i nytte{15}}skala, modnes fortsatt. Den lokale EPC-konkurransen tiltar etter hvert som modulkostnadene har falt, og komprimerer marginene for leverandører som først og fremst konkurrerer på maskinvarepris. Og som nevnt ovenfor varierer BESS-økonomi betydelig etter belastningsprofil - en faktor som bør modelleres prosjekt-for prosjekt i stedet for å antas.
Sett i forhold til disse risikoene ser de underliggende etterspørselsdriverne varige ut i 2028. Thailands industrielle elektrisitetspriser, en ekspanderende solcellebase på taket som allerede overstiger 3GW, og et policymiljø som tilbyr flere - hvis ikke universelt anvendelige - lag med skattestøtte peker mot jevn vekst i C&I-solenergiutnyttelsen blant anleggene, med høyest lagringsbehov eller høyest lagringsbehov. backup-strømbehov. Tiltakene for nettofakturering og skattefradrag for boliger vil sannsynligvis drive videre vekst i sub-10kW-segmentet, men det mer kommersielt betydelige volumet, for både maskinvareleverandører og systemintegratorer, ligger i C&I-segmentet der BOI-insentiver, økonomi for egenforbruk og lagringsadopsjon krysser hverandre.
Konklusjon
Thailands policypakke fra 2026 gjør ikke landet til et-solcellepanelmarked med bedre subsidier - den forsterker et marked som i økende grad belønner solcelle på taket for eget-forbruk, sammen med batterilagring der lastprofilen rettferdiggjør det, og administrert gjennom energistyringssystemer som får hele systemet til å fungere sammen. For leverandører og investorer som vurderer markedet, er den mer nyttige linsen ikke «hvor mange paneler kan vi selge», men «hvordan ser et bankbart taksolenergi pluss-selvforbruk pluss BESS pluss energistyringssystem ut for denne spesifikke bygningen» - fordi det i økende grad er systemet som thailandske kjøpere og thailandske skatteinsentiver faktisk er bygget rundt.
Merk: Regler for thailandske skatter og investeringer-kan tolkes og endres. Denne artikkelen oppsummerer offentlig tilgjengelig informasjon fra august 2026 og bør ikke brukes som skattemessig eller juridisk rådgivning. Selskaper som vurderer spesifikke prosjekter bør bekrefte kvalifisering direkte med inntektsavdelingen, BOI og en kvalifisert thailandsk skatterådgiver.